Komisaris Independen: Integritas Dan Pengawasan Di Perusahaan
Komisaris Independen merupakan anggota dewan komisaris yang berasal dari luar perusahaan dan tidak memiliki hubungan tertentu yang dapat memengaruhi kemampuannya dalam menjalankan fungsi pengawasan secara objektif. Keberadaannya di harapkan mampu memberikan pandangan yang lebih netral terhadap kebijakan manajemen. Selain itu, komisaris independen memiliki tanggung jawab untuk memperhatikan kepentingan perusahaan, pemegang saham, serta pihak lain yang berkaitan dengan kegiatan bisnis.
Dalam dunia bisnis, tata kelola perusahaan menjadi salah satu aspek penting untuk menjaga keberlangsungan kegiatan usaha dan membangun kepercayaan para pemangku kepentingan. Perusahaan tidak hanya membutuhkan pemimpin yang mampu mengembangkan strategi bisnis, tetapi juga sistem pengawasan yang dapat memastikan setiap keputusan di ambil secara transparan dan bertanggung jawab. Salah satu unsur yang memiliki peran dalam menjaga tata kelola tersebut adalah komisaris independen.
Peran Komisaris Independen Dalam Tata Kelola Perusahaan
Komisaris Independen memiliki fungsi utama dalam mengawasi kebijakan dan jalannya pengelolaan perusahaan. Pengawasan tersebut di lakukan untuk memastikan bahwa direksi menjalankan kegiatan operasional sesuai dengan tujuan, ketentuan hukum, dan prinsip tata kelola yang berlaku. Dengan adanya pengawasan yang memadai, potensi penyalahgunaan wewenang dapat di ketahui lebih awal.
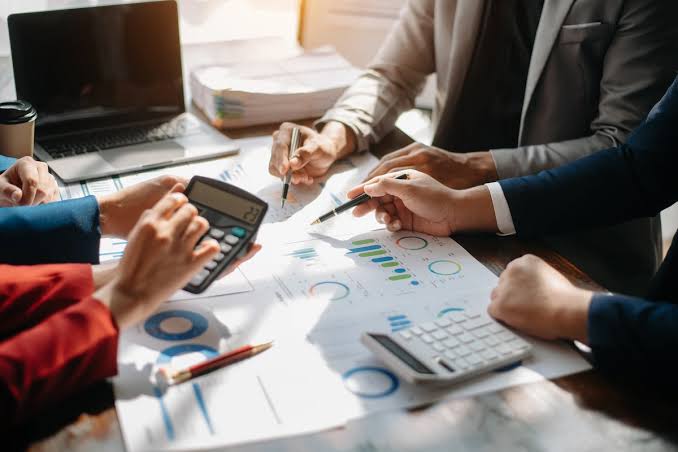
Dalam menjalankan tugasnya, komisaris independen perlu menilai berbagai keputusan strategis yang di ambil oleh manajemen. Hal tersebut mencakup kebijakan investasi, pengelolaan keuangan, ekspansi bisnis, hingga penggunaan sumber daya perusahaan. Apabila di temukan kebijakan yang berpotensi menimbulkan kerugian atau konflik kepentingan, komisaris independen dapat memberikan masukan dan meminta penjelasan kepada direksi.
Selain melakukan pengawasan, komisaris independen juga berperan dalam menjaga keseimbangan hubungan antara manajemen dan pemegang saham. Perusahaan memiliki berbagai kepentingan yang perlu di kelola secara hati-hati agar keputusan bisnis tidak hanya menguntungkan kelompok tertentu. Oleh karena itu, keberadaan pihak independen dapat membantu memperkuat objektivitas dalam proses pengambilan keputusan.
Komisaris independen juga dapat terlibat dalam komite pendukung dewan komisaris, seperti komite audit dan komite pemantau risiko. Keterlibatan tersebut membantu meningkatkan kualitas pengawasan terhadap laporan keuangan, kepatuhan, serta pengelolaan risiko perusahaan.
Integritas Dan Independensi Dalam Menjalankan Pengawasan
Integritas menjadi salah satu kualitas penting yang harus di miliki komisaris independen. Posisi tersebut menuntut seseorang untuk menjalankan tanggung jawab secara jujur, profesional, dan tidak mudah di pengaruhi oleh kepentingan pribadi maupun kelompok tertentu. Tanpa integritas, fungsi pengawasan berisiko hanya menjadi formalitas dalam struktur organisasi perusahaan.
Independensi juga perlu di jaga melalui keterbukaan mengenai hubungan keuangan, keluarga, maupun hubungan bisnis yang berpotensi menimbulkan konflik kepentingan. Seorang komisaris independen harus mampu memberikan penilaian berdasarkan informasi dan pertimbangan profesional, bukan karena tekanan dari pihak yang memiliki pengaruh terhadap perusahaan.
Dalam praktiknya, pengawasan membutuhkan keberanian untuk menyampaikan pendapat ketika terdapat kebijakan yang di nilai tidak sesuai dengan prinsip tata kelola. Sikap kritis tersebut bukan bertujuan menghambat kegiatan manajemen, melainkan membantu perusahaan menghindari kesalahan yang dapat menimbulkan dampak jangka panjang.
Selain itu, komisaris independen perlu memahami perkembangan industri, kondisi keuangan, regulasi, serta berbagai risiko bisnis. Pengetahuan tersebut membantu mereka mengevaluasi keputusan manajemen secara lebih menyeluruh. Dengan demikian, pengawasan tidak hanya berfokus pada kepatuhan administratif, tetapi juga memperhatikan keberlanjutan perusahaan.
Pelaksanaan fungsi komisaris independen tidak selalu berjalan tanpa hambatan. Salah satu tantangan yang dapat muncul adalah keterbatasan akses terhadap informasi internal perusahaan. Apabila informasi yang di berikan manajemen tidak lengkap, proses pengawasan menjadi kurang efektif dan keputusan sulit di evaluasi secara objektif Komisaris Independen.