Perubahan Kebiasaan Masyarakat Dalam Melakukan Pembayaran
Perubahan Kebiasaan tersebut terjadi seiring meningkatnya penggunaan internet, perkembangan layanan perbankan, serta hadirnya berbagai platform keuangan digital. Kemudahan dalam melakukan transaksi membuat sebagian masyarakat mulai meninggalkan kebiasaan membawa uang tunai dalam jumlah besar. Meskipun demikian, uang fisik masih digunakan dalam berbagai kegiatan, terutama di lingkungan yang belum sepenuhnya memiliki akses terhadap fasilitas pembayaran digital.
Perkembangan teknologi digital telah membawa perubahan besar terhadap kebiasaan masyarakat dalam melakukan pembayaran. Jika dahulu transaksi lebih banyak mengandalkan uang tunai, kini berbagai pilihan pembayaran elektronik semakin mudah ditemukan dalam kehidupan sehari-hari. Masyarakat dapat membayar kebutuhan belanja, tagihan rumah tangga, transportasi, hingga layanan makanan perangkat telepon genggam.
Perkembangan Metode Pembayaran Di Era Digital
Pada masa sebelumnya, uang tunai menjadi alat pembayaran yang paling umum di gunakan dalam berbagai aktivitas ekonomi. Pembeli biasanya menyerahkan uang secara langsung kepada penjual, kemudian menerima uang kembalian sesuai nilai transaksi. Cara tersebut di anggap sederhana karena tidak membutuhkan perangkat elektronik maupun koneksi internet.
Seiring perkembangan layanan keuangan, masyarakat mulai mengenal pembayaran menggunakan kartu debit dan kartu kredit. Kehadiran kartu memberikan alternatif transaksi yang lebih praktis, khususnya ketika melakukan pembelian di pusat perbelanjaan, restoran, dan berbagai tempat usaha. Selanjutnya, layanan perbankan melalui aplikasi telepon genggam semakin memperluas pilihan pembayaran tanpa harus mendatangi kantor bank.
Salah satu metode yang banyak di gunakan adalah pembayaran melalui kode QR. Konsumen cukup memindai kode yang tersedia menggunakan aplikasi pembayaran, kemudian memasukkan nominal transaksi apabila di perlukan. Di Indonesia, penggunaan QRIS membantu mempermudah pembayaran melalui berbagai aplikasi yang mendukung standar tersebut. Sistem ini juga memberikan kesempatan kepada pelaku usaha kecil untuk menerima pembayaran digital tanpa harus menyediakan mesin transaksi khusus.
Selain itu, dompet digital semakin di kenal karena menawarkan kemudahan untuk menyimpan saldo dan melakukan berbagai transaksi. Pengguna dapat memanfaatkan layanan tersebut untuk membeli makanan, membayar transportasi, mengisi pulsa, hingga berbelanja secara daring. Beragam pilihan ini membuat proses pembayaran menjadi lebih fleksibel di bandingkan metode konvensional.
Faktor Yang Mendorong Perubahan Kebiasaan Masyarakat
kPerubahan Kebiasaan kemudahan dan kecepatan menjadi alasan utama masyarakat mulai menggunakan metode pembayaran digital. Transaksi dapat di lakukan dalam waktu singkat tanpa harus menghitung uang secara manual atau menunggu kembalian. Kondisi tersebut sangat membantu ketika seseorang memiliki aktivitas padat dan membutuhkan proses pembayaran yang praktis.
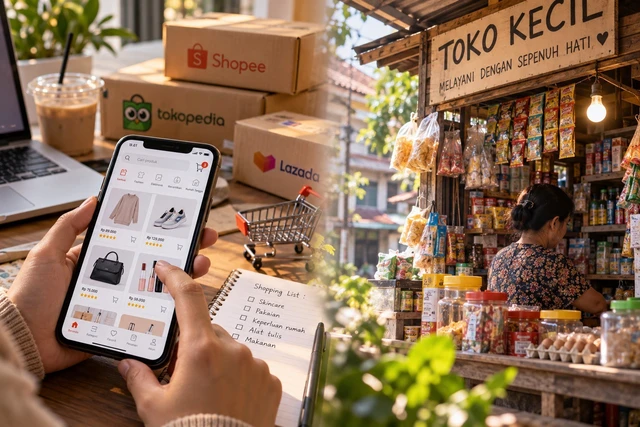
Perkembangan perdagangan elektronik juga ikut memengaruhi perubahan perilaku konsumen. Ketika berbelanja melalui platform daring, masyarakat membutuhkan metode pembayaran yang dapat di lakukan dari rumah. Transfer bank, dompet digital, dan berbagai pilihan pembayaran elektronik kemudian menjadi bagian penting dalam kegiatan belanja tersebut.
Faktor lainnya adalah meningkatnya akses terhadap telepon pintar dan jaringan internet. Semakin banyak masyarakat yang memiliki perangkat untuk mengakses layanan keuangan digital. Selain itu, promosi, potongan harga, dan program loyalitas dari penyedia layanan turut mendorong konsumen mencoba metode pembayaran baru.
Meskipun demikian, perubahan kebiasaan tidak berlangsung secara merata. Sebagian masyarakat masih memilih uang tunai karena lebih mudah di gunakan dalam transaksi kecil atau ketika berada di wilayah dengan keterbatasan jaringan. Faktor usia, tingkat pemahaman teknologi, serta ketersediaan fasilitas juga memengaruhi pilihan pembayaran setiap individu.
Di balik kemudahannya, pembayaran digital memiliki sejumlah risiko yang perlu di perhatikan. Penipuan melalui tautan palsu, pencurian data pribadi, penyalahgunaan kode verifikasi, dan pembobolan akun dapat merugikan pengguna apabila tidak berhati-hati. Oleh karena itu, masyarakat perlu memahami cara melindungi informasi pribadi ketika menggunakan layanan keuangan elektronik Perubahan Kebiasaan.